Kostprijs elektronische betalingen lopen op tot 0,9% van omzet
Studie wijst op nood aan transparantie en een vergelijkingstool
Begin juni publiceerde het Prijzenobservatorium van de FOD Economie De marktwerking van de sector van klassieke elektronische betalingen en van betalingen via social vouchers in België. Hierin wordt een indicatieve maandelijkse kostprijs berekend voor elektronische betalingen. In de onderzochte fictieve handelsprofielen komt dit op zo'n 0,2% tot 0,9% van de omzet. Wat de handelaar effectief betaalt, is afhankelijk van de verkoop - in de winkel of online -, het aantal transacties, de bedragen, de betaalwijze en de tariefformule. Ook aan social vouchers zijn relatief hoge beheerskosten verbonden. In beide gevallen is het totaalplaatje echter allerminst transparant.
Wat we uit deze studie onthouden
Elektronische betalingen evolueren continu. Bankkaarten zijn in 2024 het populairst, zowel in de winkel (53%) als online (51%). In totaal werden meer dan 3,9 miljard kaartbetalingen verricht, voor meer dan 168 miljard euro. De stuwende factoren zijn de verplichting om minstens één vorm van elektronische betaling aan te bieden, het gebruiksgemak voor consumenten, de perceptie van veiligheid, de stijging van e-commerce en van het aantal betalingen voor kleinere bedragen, zowel contactloos als mobiel.
Ook maaltijd- en ecocheques nemen toe. De beheerskosten voor deze eerste bedragen ongeveer 1,05 à 1,35% (mits lidmaatschap van een sectorfederatie) tot 1,5 à 1,55% van het transactiebedrag. Voor ecocheques loopt dit op tot respectievelijk 2 à 2,75%. Naast de klassieke kaartbetalingen via Bancontact, Visa of Mastercard zijn er nieuwe mogelijkheden bijgekomen op basis van (instant) overschrijvingen zonder dat daarvoor een kaartnetwerk nodig is, zoals Wero.
Hoe werken elektronische betalingen?
De totale kost per kaartbetaling is de merchant service fee of transactiekost. Deze wordt voor de EU op gemiddeld 0,6% van het transactiebedrag geraamd. Die kost bestaat uit drie componenten:
- Interchange fee voor de bank die de kaart heeft uitgegeven. Deze kost is wettelijk begrensd op 0,1% (max. 0,056 euro) voor debetkaarten en 0,3% voor kredietkaarten.
- Scheme fee voor het betaalsysteem (bijvoorbeeld Bancontact, Visa of Mastercard). Deze kosten zijn niet gereguleerd, variëren per schema en type transactie (in de EU circa 0,1%). Bancontact is doorgaans goedkoper dan internationale betaalsystemen.
- Service fee voor de acquirer, de betalingsdienstaanbieder die kaartbetalingen voor de handelaar accepteert en verwerkt (in de EU circa 0,2 à 0,3%). Worldline is de grootste acquirer op de Belgische markt en is ook actief als issuing en acquiring processor en als leverancier van betaalterminals.
Uiteenlopende tarieven
Blended tarief: de verschillende kostencomponenten worden gebundeld in één all-in tarief.
IC+ en IC++ tarieven: de kosten worden meer afzonderlijk weergegeven en zijn daardoor transparanter.
Een kleine handelaar onderhandelt doorgaans over het totale tarief, terwijl een grote retailer vaker de afzonderlijke kostencomponenten kan bespreken.
Indicatieve prijsvoorbeelden
In de studie vertegenwoordigen zes fictieve handelsprofielen, opgesteld in samenwerking met Comeos, Unizo en UCM, zowel kleine als grotere handelaars en diverse transacties. Per profiel werd een indicatieve maandelijkse kostprijs excl. btw. berekend. Voor een bakker is dit € 328-504; een dagbladhandel € 333-538; een buurtwinkel € 1.234-2.087 en een elektrozaak € 213-424. De transactiekosten incl. abonnementskosten vertegenwoordigen steeds minimaal 86% van de totale kosten. Daarnaast zijn de huurkosten voor een betaalterminal het belangrijkst. Online transacties zijn gemiddeld duurder dan POS-transacties. Afhankelijk van het soort winkel, schommelt de kostprijs voor elektronisch betalen tussen 0,2% en 0,9% van de omzet. Voor de profielen met een kleinere omzet lijken de kosten in relatie tot de omzet ietwat hoger dan voor de grotere profielen. Grotere foodretailers werden niet meegenomen in deze studie; zij verrichten heel veel transacties, vaak voor relatief lage gemiddelde bedragen én ze ontvangen veel maaltijdcheques.
Problemen volgens het FOD-rapport
- Elektronisch betalen kost de handelaar geld én hij kan dit niet doorrekenen wanneer de consument een duurder betaalmiddel kiest. De kosten zijn niet altijd transparant; dit speelt vooral bij kleine handelaars. Grote retailers werken vaker met IC++, dat de afzonderlijke componenten toont, maar dat volgens het rapport daarom nog niet altijd gemakkelijk te begrijpen is.
- Internationale betaalschema's winnen terrein en kunnen duurder uitvallen. De retailer heeft tegenover Visa en Mastercard echter een beperkte onderhandelingsmacht, terwijl het toch belangrijke commerciële partners zijn. De opmars van digitale wallets zoals Apple Pay en Google Pay kan bovendien de positie van internationale kaartschema's versterken, omdat deze betalingen doorgaans via een gekoppelde betaalkaart verlopen.
- Scheme fees zijn gestegen en niet gereguleerd: er zijn forse stijgingen bij Visa en Mastercard. De verlaging/plafonnering van de interchange fee heeft niet aantoonbaar geleid tot lagere totale transactiekosten.
- Social vouchers zijn relatief duur en ook daar ontbreekt transparantie. Ze bieden wel voordelen voor handelaars: omzetstijging, ondersteuning van nationale/lokale handel en een multiplicatoreffect naar andere aankopen.
- Ook cashbetalingen zijn overigens niet kosteloos: het rapport verwijst naar Nederlands onderzoek waarin de gemiddelde kost van een cashbetaling op € 0,61 werd geraamd, tegenover € 0,19 voor een kaartbetaling.
Waar liggen mogelijke oplossingen?
Elektronische betalingen evolueren door technologische ontwikkelingen, aanpassingen in de regelgeving en consumentenvoorkeuren. De kostenstructuren voor handelaars worden steeds complexer; bepaalde componenten lopen op.
De uitwerking van een prijsvergelijkingstool door de Algemene Directie Economische Reglementering van de FOD Economie kan handelaars een concrete oplossing bieden op het vlak van transparantie en vergelijkbaarheid van tarieven. Bij de keuze van een aanbieder is niet alleen de prijs relevant, maar ook de dienstverlening en bijvoorbeeld de integratie met de boekhouding. Daarnaast wijst het rapport expliciet op de ‘veel minder dure’ nieuwe betaalmogelijkheden gebaseerd op (instant) overschrijvingen.
Ondertussen bevestigt de FOD Economie dat de diensten achter de schermen volop bezig zijn met de ontwikkeling van een vergelijkingstool. De lancering ervan wordt verwacht in de loop van 2027.
Reacties vanuit de sector
\We peilden daarnaast enkele aanbieders naar hun inzichten.
Bancontact Company
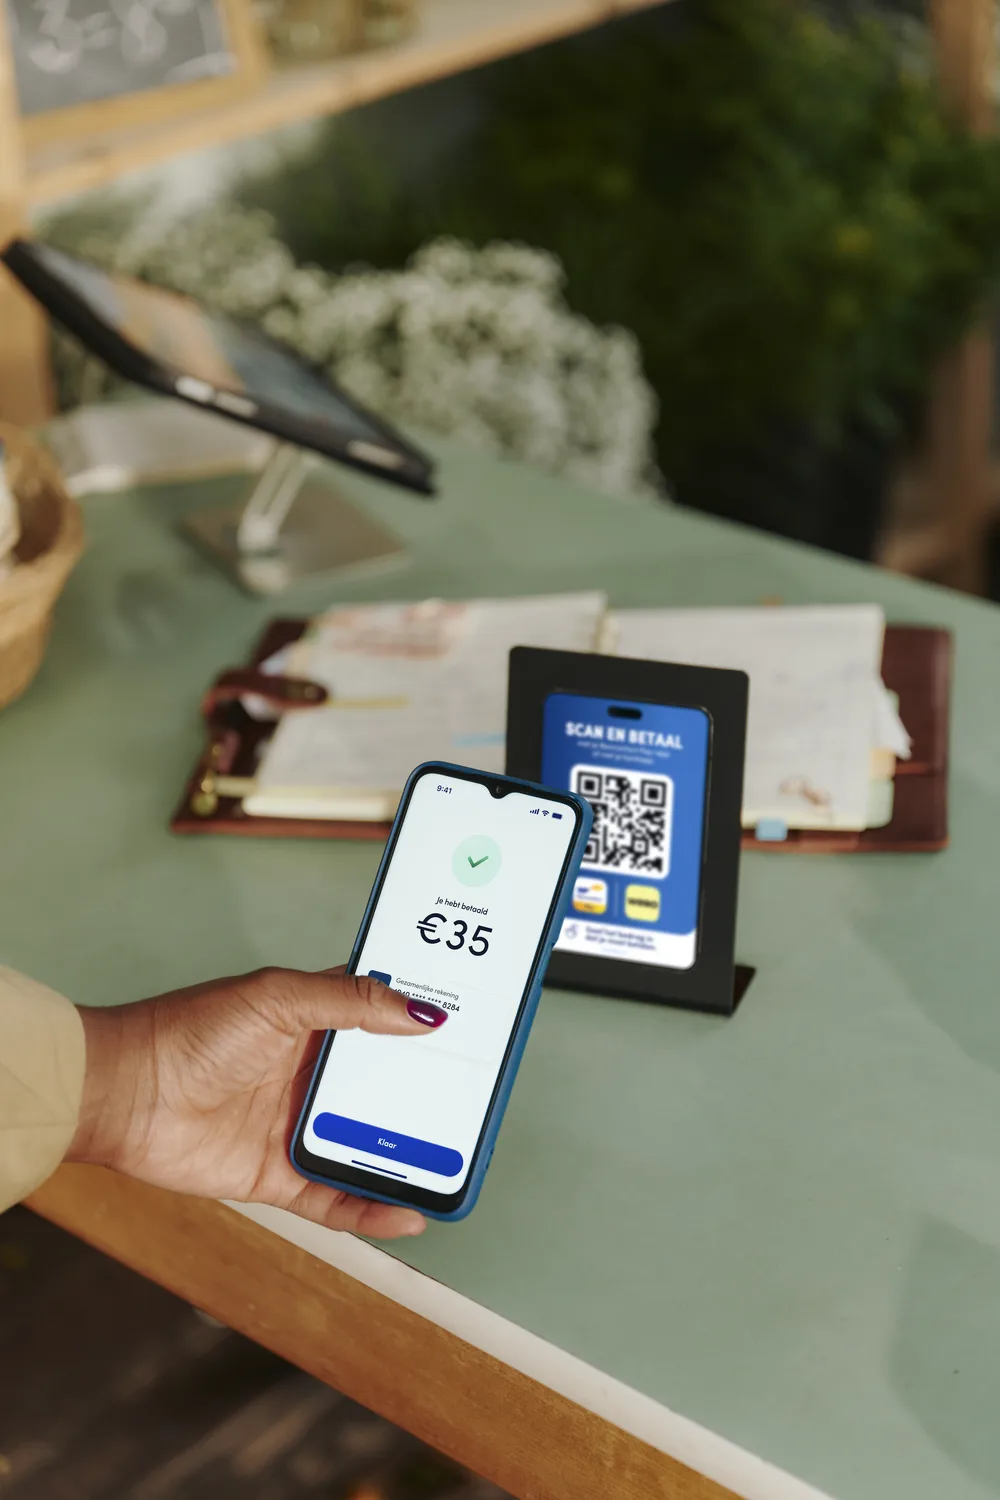
Zet vooral in op eenvoudige en voorspelbare tarieven. Met Bancontact Pro betalen kleine handelaars en zelfstandigen € 18 per jaar en € 0,06 per transactie, zonder activeringskosten. Via een QR-code ontvangen ze betalingen met Bancontact Pay en Wero zonder klassieke betaalterminal. Welke betaaloplossing het meest geschikt is, hangt volgens Bancontact Company onder meer af van het kassasysteem, klantenbestand, transactievolume en budget. Voor een onafhankelijk advies kunnen handelaars terecht bij organisaties zoals UNIZO, UCM of BECI.
CCV Belgium NV
Meent dat het cruciaal is om handelaars inzicht te geven in de totale kosten, de 'Total Cost of Acceptance'. Deze omvat naast de transactiekosten onder meer contractduur en opzeggingsvoorwaarden, support, integratie met POS, ERP, webshop en boekhouding en fraude- en beveiligingsfunctionaliteiten. Een uniforme prijs voor alle betaalmiddelen is volgens CCV niet noodzakelijk de beste oplossing. Belangrijker zijn transparantie, vergelijkbaarheid en voldoende concurrentie en keuze tussen aanbieders en betaalmethoden.
Voor de scheme fees en service fees pleit CCV voor een eenvoudige commerciële weergave, met daarnaast een volledige kostenspecificatie voor de handelaar die meer details wenst. Zowel blended pricing als IC+/IC++ kunnen geschikte prijsmodellen zijn: er bestaat niet één model dat voor iedere onderneming het voordeligst is. Wel moet duidelijk zijn welke kosten vast of variabel zijn, welke rechtstreeks worden doorgerekend en welke marge of service fee de aanbieder aanrekent. CCV heeft zelf een online calculator om transactiekosten bij 'CCV from Fiserv' te vergelijken met die van concurrenten.
Overschakelen naar een andere aanbieder is volgens CCV vaak moeilijk doordat betalingen geïntegreerd zijn in de volledige bedrijfsvoering. Betere interoperabiliteit, gestandaardiseerde interfaces en het eenvoudiger meenemen van data en rapportering kunnen een overstap vergemakkelijken.
Tot slot ziet CCV in alternatieven zoals Wero en instant payments een mogelijkheid om de concurrentie en keuze te vergroten en een Europees alternatief voor bestaande betaalstromen te creëren. Dat kan positieve effecten hebben op kosten, innovatie en Europese strategische autonomie. Een nieuwe betaalmethode is echter niet automatisch goedkoper.
MyPOS
Benadrukt naast transparantie het belang van flexibiliteit. Handelaars moeten niet alleen tarieven vergelijken, maar ook rekening houden met de contractduur en de mogelijkheid om zonder kosten of boetes te stoppen of te pauzeren. Vooral voor starters kan een langdurig contract van twee à drie jaar een belangrijke beperking vormen.
Volgens myPOS bemoeilijken bestaande contracten en technische integraties ook het overstappen naar een andere aanbieder, zeker bij grote retailers. Daarnaast pleit het bedrijf ervoor dat aanbieders alle kosten duidelijk op hun website publiceren, zodat handelaars betaaloplossingen eenvoudiger kunnen vergelijken. Bij de keuze van een oplossing moeten ook het zakenmodel, het gemiddelde transactiebedrag en het transactievolume worden meegenomen.