Tom Penninckx van Nielsen IQ blikt terug op 2026 en kijkt vooruit naar 2027
Korting en meerwaarde bepalen de winkelkar
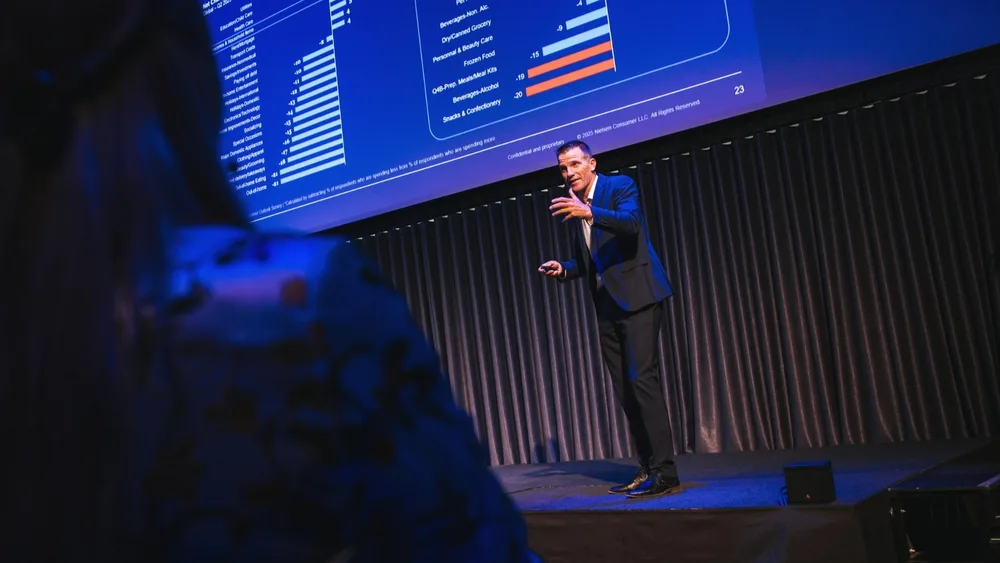
De Belgische consument koopt meer, zoekt scherpere promoties en betaalt tegelijk extra voor producten die hem overtuigen. Die combinatie tekent de FMCG-markt in 2026. Tom Penninckx, Client Business Partner van NIQ (NielsenIQ), ziet kansen voor merken en huismerken, maar verwacht dat de omstandigheden in 2027 veranderen. De voedingsprijzen zullen opnieuw sterker stijgen, terwijl de uitzonderlijke zomer moeilijk te evenaren verkoopcijfers opleverde.
Veel positieve volumeperiodes
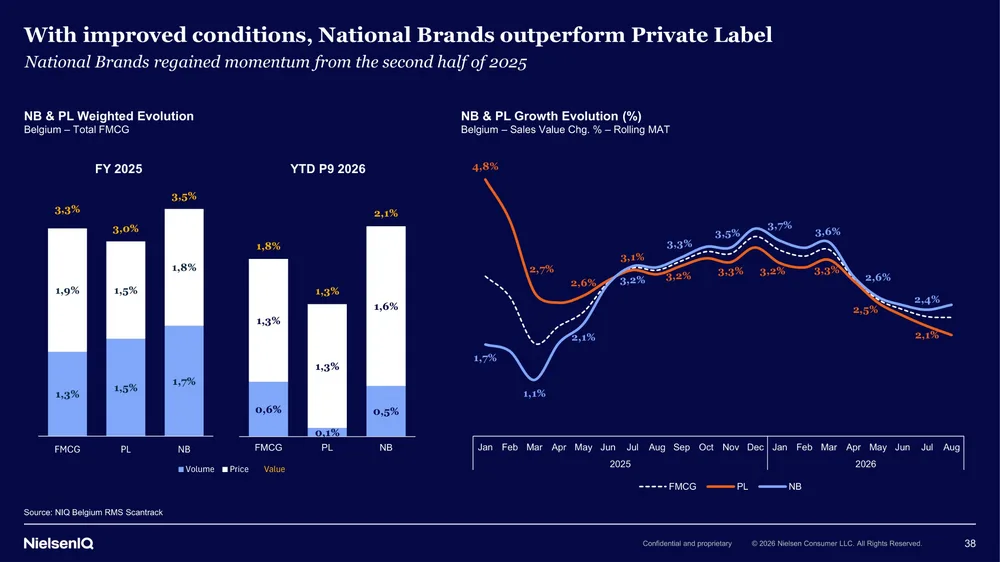
Over de eerste negen meetperiodes van 2026 steeg de Belgische omzet van dagelijkse consumptiegoederen (FMCG) met 1,8%. Het volume nam met 1,3% toe, het prijsniveau met 0,6%. De markt groeide dus vooral doordat consumenten meer kochten. “De afgelopen twee jaar was er een heel gezonde situatie voor FMCG. Heel veel positieve volumeperiodes en een heel lage inflatie”, zegt Tom.
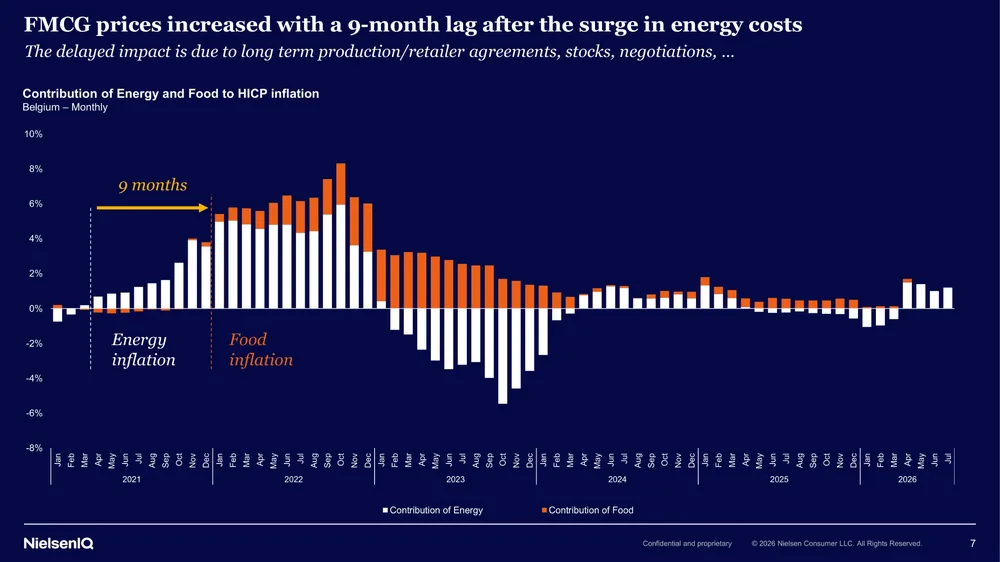
Voor 2027 verwacht hij minder prijsrust. Energie- en grondstofkosten werken met vertraging door in de winkelprijs. Contracten, voorraden en onderhandelingen stellen de aanpassing uit. “We kunnen in zekere zin voorspellen wanneer de voedingsprijzen gaan stijgen. Dat is ongeveer negen maanden na de start van de inflatie door energie.” Volgens Tom zal de prijsdruk vanaf eind 2026 en begin 2027 toenemen.
Dat kan ook de verhouding tussen merken en huismerken veranderen. Over de eerste negen meetperiodes van 2026 groeide de omzet van merken met 2,1%, tegenover 1,3% voor huismerken. Hun beperkte prijsstijgingen en positieve volumegroei ondersteunen die merkprestaties.
Het omzetaandeel van huismerken bedroeg 41,9% over het voortschrijdende jaar tot periode 9 van 2026. Twee jaar eerder was dat 42,1%. Van een verdere algemene opmars is in die periode dus geen sprake. Voor volgend jaar verwacht Tom een andere beweging: “Door hogere inflatie verwachten we dat huismerken weer meer zullen winnen.”
Meer omzet, minder marge?
De beperkte inflatie neemt de concurrentie om de prijsbewuste klant niet weg. Van de FMCG-omzet werd 21,6% in promotie gerealiseerd, gemeten over het voortschrijdende jaar tot periode 9 van 2026. De gemiddelde korting bedroeg 22%, tegenover 19,4% in 2023. Niet alleen het aandeel promotieverkopen telt dus, ook de diepte van de korting.
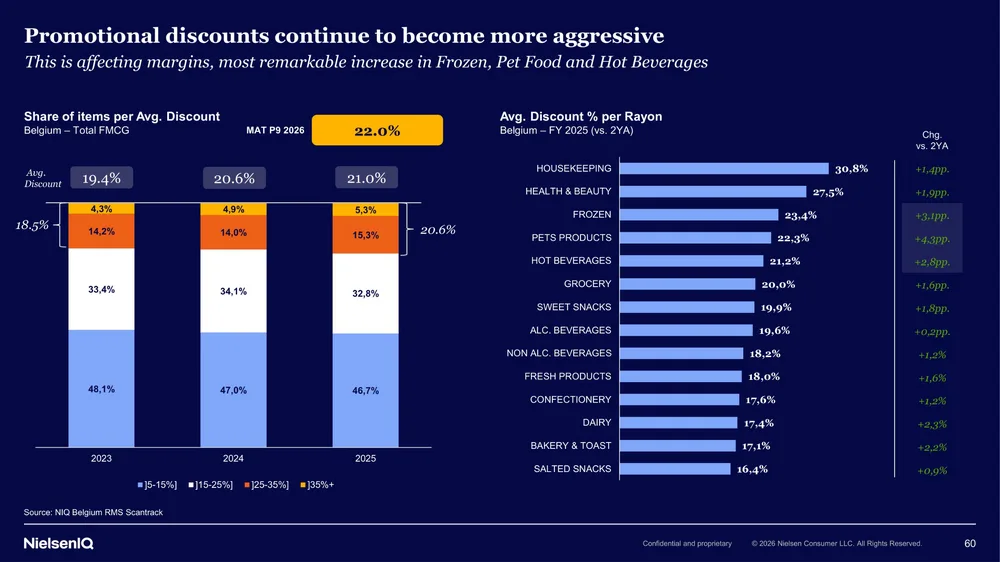
“Er zijn niet alleen meer promoties, ook de kortingen worden agressiever. Meer één plus één. Dat is gigantisch als je het margeverhaal bekijkt. Voor zowel de retailer als de fabrikant is dat een wereld van verschil.”
De houdbaarheid bepaalt mee hoe hard die acties kunnen spelen. “In categorieën zoals diepvries en producten voor huisdieren wordt dat heel agressief, terwijl dat vroeger minder het geval was. Dat zijn producten die je langer kunt bewaren. Daar wordt nog meer op gespeeld.”
Een scherpe actie kan de consument aanzetten om een voorraad in te slaan. Voor de aanbieder wordt het daardoor belangrijk om te kijken wat de promotie over een langere periode oplevert: extra aankopen, een verschuiving tussen merken of vooral een vervroeging van aankopen.
Ook de opmars van Nederlandse spelers houdt de concurrentie scherp. Tom verwijst naar Albert Heijn, Jumbo, Kruidvat, Action en bol, die elk op hun manier een deel van de Belgische bestedingen aantrekken. “Die Nederlandse retailers, met hun agressieve promotiestrategie, winnen jaar na jaar aan belang.”
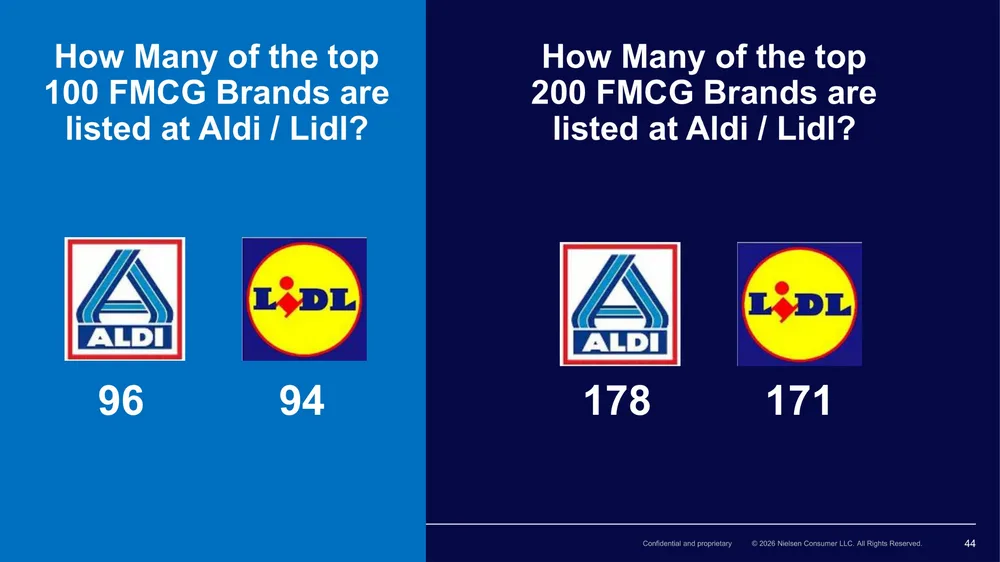
Merken concurreren bovendien in steeds meer winkelomgevingen. Ook bij discounters is hun aanwezigheid breed. Van de honderd grootste FMCG-merken zijn er volgens de NIQ-presentatie 96 bij Aldi en 94 bij Lidl verkrijgbaar. Voor de consument die prijsbewust winkelt, blijven merken dus ruim beschikbaar. (44)
Copycatstrategie huismerken is geëvolueerd
Tegelijk blijft er ruimte voor producten waarvoor consumenten extra willen betalen. Het superpremiumsegment vertegenwoordigt 30,7% van de FMCG-omzet, over het voortschrijdende jaar tot week 33 van 2026. NIQ rekent daartoe producten die meer dan 50% duurder zijn dan het gemiddelde van hun productgroep.
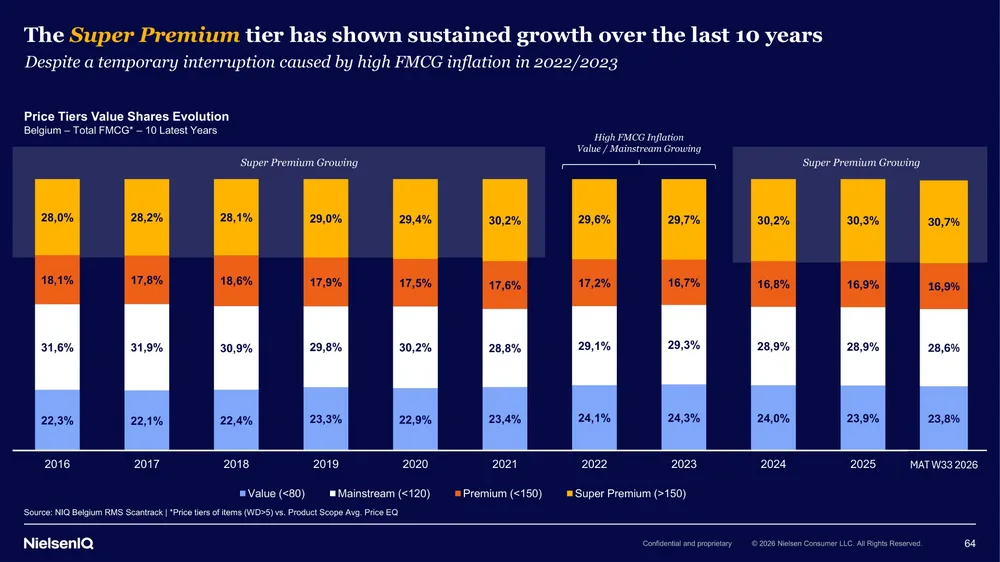
“De superpremiumgroep staat op het hoogste niveau van de afgelopen tien jaar. Consumenten zijn bereid extra te betalen voor meerwaarde. Ook huismerken komen meer en meer met een superpremiumvariant.”
Die ontwikkeling is bij huismerken meetbaar. Superpremiumhuismerken namen 6,5% van de totale FMCG-omzet voor hun rekening, 0,2 procentpunt meer dan twee jaar eerder. Het aandeel van de goedkopere huismerksegmenten daalde in dezelfde vergelijking. Terwijl hun totale omzetaandeel licht terugloopt, winnen huismerken dus wel terrein aan de duurdere kant van het aanbod.(65)
Private label is volgens Tom al lang meer dan een goedkoop alternatief. “Vroeger waren huismerken eerder volgers. Die copycatstrategie is stelselmatig geëvolueerd. We zien daar veel meer innovatie.”
“De superpremiumgroep staat op het hoogste niveau van de afgelopen tien jaar. Consumenten zijn bereid extra te betalen voor meerwaarde”
Proteïne cruciaal voor waardecreatie
Gezondheid en functionaliteit blijven belangrijke argumenten om meer te betalen. De nieuwe cijfers tonen vooral hoe snel bepaalde segmenten groeien. In de meest recente vergelijking over voortschrijdende periodes van 52 weken noteert NIQ voor kombucha een groei van 56% tegenover een jaar eerder, voor kefir 51%. Daarmee groeien ze sterker dan de andere functionele dranksegmenten in die analyse.
“Die functionele gezondheidstrends gaan blijven doorlopen. Er is nog veel ruimte en veel innovatie”, verwacht Tom.
Ook bij eiwitrijke producten gaat het niet alleen om meer aanbod, maar om de prijs die consumenten ervoor betalen. In de NIQ-analyse kosten producten met een proteïneclaim gemiddeld 2,51 keer zoveel als vergelijkbare producten zonder die claim. “Voor waardecreatie blijft proteïne cruciaal. We zijn nog lang niet aan het einde, durf ik zeggen.” Hij plaatst daarbij wel een kanttekening: “Soms was de proteïne al aanwezig en werd die gewoon op de verpakking gezet.” (85)
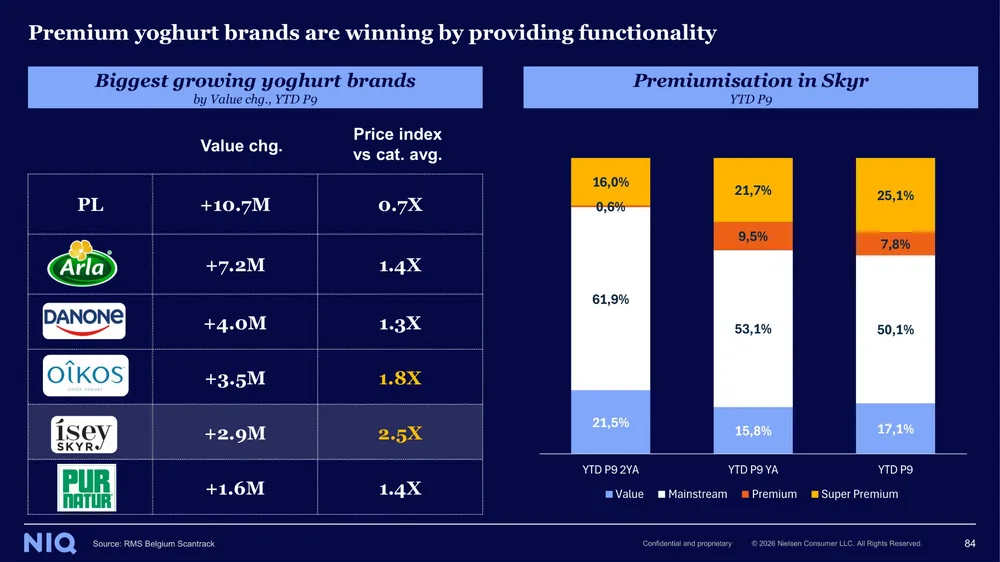
Bij skyr wordt de verschuiving naar duurdere producten zichtbaar in de omzetverdeling. Superpremiumvarianten waren over de eerste negen meetperiodes van 2026 goed voor 25,1% van de skyr-omzet, tegenover 16% in dezelfde periode twee jaar eerder.
In de ruimere yoghurtcategorie groeien ook huismerken sterk: zij boekten over de eerste negen meetperiodes van 2026 samen 10,7 miljoen euro extra omzet. Er is dus zowel vraag naar een betaalbaar aanbod als naar duurdere varianten met een duidelijke meerwaarde.
“Die functionele gezondheidstrends gaan blijven doorlopen. Er is nog veel ruimte en veel innovatie”
De regionale klant maakt het verschil
Bij alcoholvrij bier tonen de cijfers van 2026 vooral hoe verschillend de ontwikkeling per regio verloopt. Over het voortschrijdende jaar tot periode 9 behaalde alcoholvrij bier in Vlaanderen 10% van de bieromzet. Twee jaar eerder bedroeg dat aandeel nog 6,1%. In Wallonië ligt het aandeel op 6,8%, in Brussel op 7,5%. “In Wallonië is dat een ander niveau. Dat gaat volgen, maar het duurt wel langer”, verwacht Tom. (70)
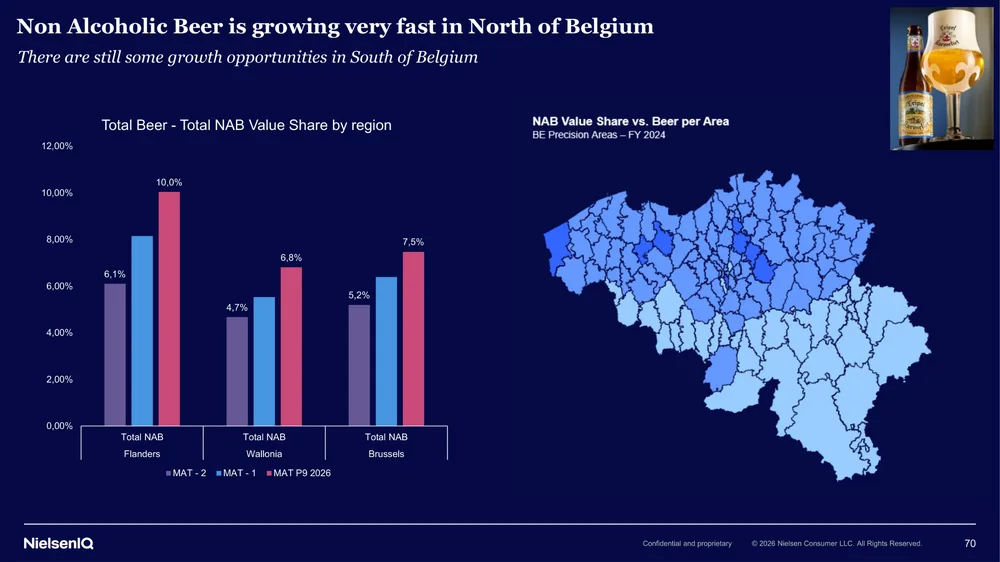
Voor retailers is die spreiding relevant. Een groeiende nationale categorie vraagt niet automatisch overal hetzelfde assortiment of dezelfde schapruimte. De cijfers wijzen op een grotere doorbraak in Vlaanderen, terwijl de andere regio’s nog meer ruimte voor ontwikkeling hebben.
Ook het weer kan de lokale vraag sterk beïnvloeden. Categorieën waarvan de verkoop sterk positief samenhangt met hoge temperaturen namen over de eerste negen meetperiodes van 2026 liefst 78% van de FMCG-omzetgroei voor hun rekening. De zomer was daarmee een belangrijke motor van de markt.
In week 26 werd voor 18,1 miljoen euro ijs verkocht, bijna 82% meer dan in dezelfde week een jaar eerder. “Als het goed weer is, is dat bij de meeste categorieën positief. Dat gaat verder dan voeding. Denk ook aan shampoo, deo, vinaigrettes en barbecuesauzen.”
Voor 2027 zit daar een moeilijke vergelijking aan vast. Sommige categorieën moeten dan uitzonderlijk hoge verkopen overtreffen. “Het was nu zo extreem dat ik verwacht dat we volgend jaar gaan verliezen.” De sterke zomer maakt het resultaat van 2026 dus gunstiger, maar legt tegelijk de lat voor volgend jaar hoger.
Innovatie moet ook in de winkel liggen
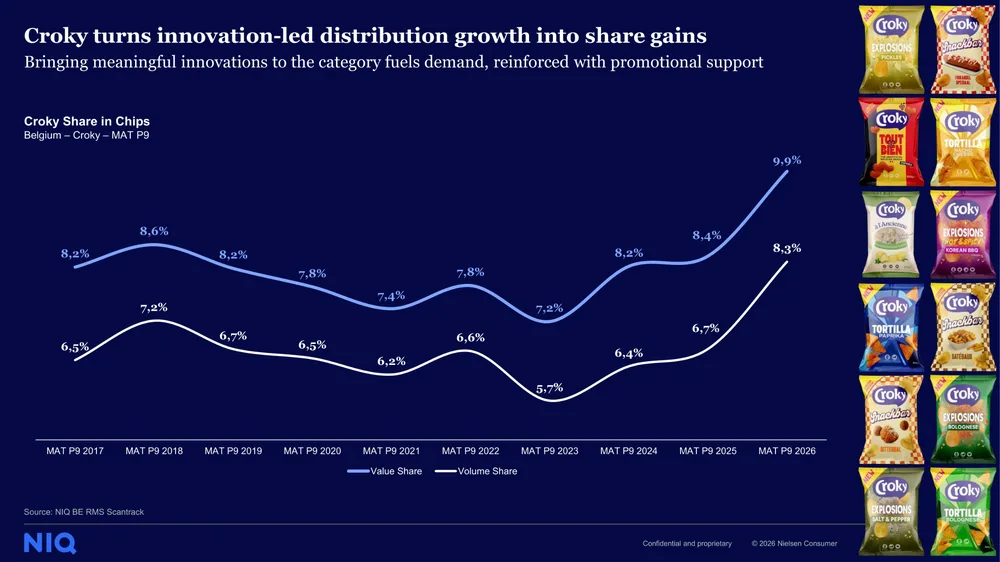
Het weer verklaart niet alle sterke merkprestaties. Croky staat in de NIQ-rangschikking van de snelst groeiende merken binnen de FMCG-top honderd in 2026 op de derde plaats. Tot september groeide de omzet met 22,4%. NIQ koppelt die prestatie aan innovaties, een bredere distributie en promotionele ondersteuning. (15 en 16)
Over het voortschrijdende jaar tot periode 9 bereikte het merk een omzetaandeel van 9,9% binnen chips, tegenover 8,4% een jaar eerder. Een groeiverhaal hoeft dus niet uitsluitend rond gezondheid of verse producten te draaien. Ook een gevestigde snackcategorie biedt kansen. (16)
Smaak en gebruiksgemak blijven daarin belangrijk. “Bij de beste innovaties zie je veel convenience, maar ook veel impuls. Als iets niet lekker smaakt, ga je het toch niet blijven kopen. Zo simpel is het.”
Gemak is volgens Tom een blijvende behoefte. “Convenience is voor mij een trend die al tien à vijftien jaar bestaat en die zal blijven doorgaan. Alles moet sneller en makkelijker gaan.” Een consument kan in de ene categorie kiezen voor gezondheid en in een andere voor verwennerij of een snelle oplossing.
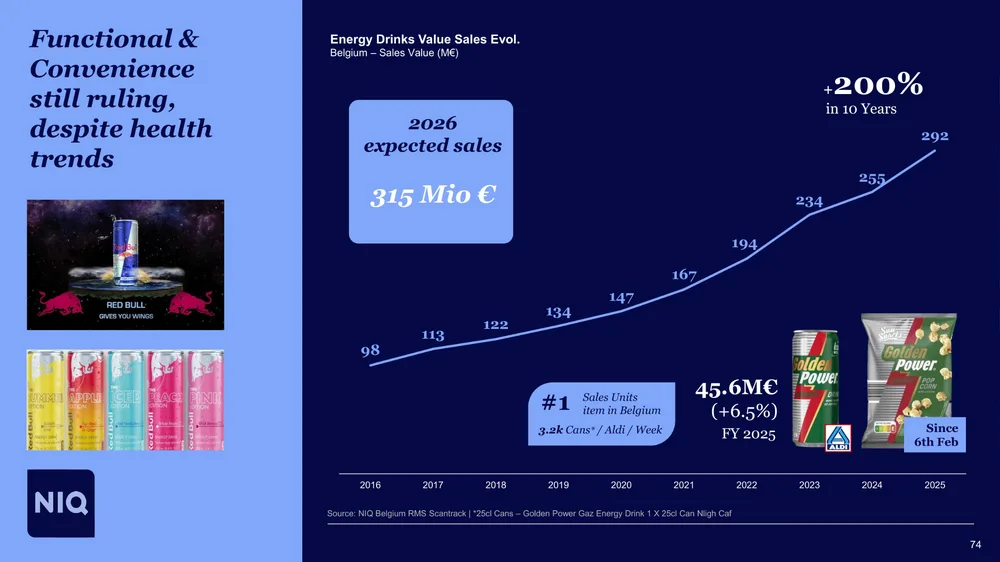
Ook energiedranken blijven groeien. Monster boekte tot midden september 2026 een omzetstijging van 18,8%, Red Bull van 10,5%. Voor de volledige energiedrankencategorie verwacht NIQ in 2026 een Belgische omzet van 315 miljoen euro. Dat laatste cijfer is een jaarprognose.
Distributie blijft bij al die ontwikkelingen een belangrijke voorwaarde. Maar meer aanwezigheid leidt niet vanzelf tot een groter marktaandeel. In een analyse van de 250 grootste FMCG-bedrijven zag NIQ dat 19% meer distributiepunten behaalde en tegelijk marktaandeel verloor. Het gaat om het voortschrijdende jaar tot periode 9 van 2026.
Het Croky-voorbeeld toont hoe verschillende elementen elkaar kunnen versterken: vernieuwen, voldoende beschikbaar zijn en de aankoop ondersteunen. Alleen meer producten in meer winkels krijgen, biedt geen garantie.
“Bij de beste innovaties zie je veel convenience, maar ook veel impuls. Als iets niet lekker smaakt, ga je het toch niet blijven kopen. Zo simpel is het”
Sociale media zorgen voor extra vraag
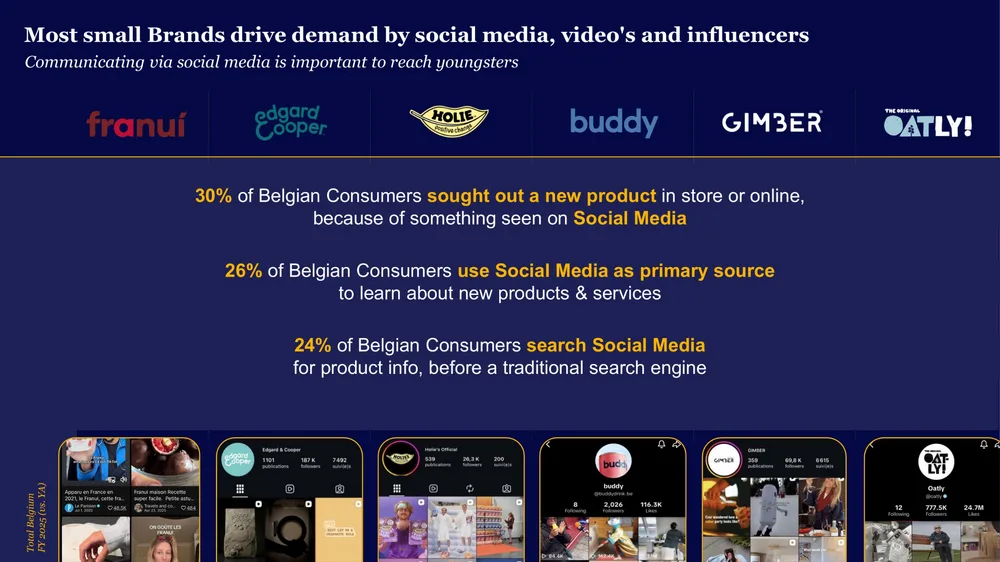
Sociale media geven merken een bijkomende manier om belangstelling op te bouwen. Dertig procent van de Belgische consumenten zocht een nieuw product op in de winkel of online naar aanleiding van iets op sociale media. Voor 26% zijn sociale media de belangrijkste bron om nieuwe producten en diensten te ontdekken.
“Die merken creëren zelf de vraag vanuit online. Mensen kijken naar die filmpjes en willen dat product hebben.”
Franui, diepgevroren frambozen met chocolade, illustreert hoe een opvallend product en online zichtbaarheid elkaar versterken. “Wat maakt Franui en een aantal andere kleinere merken zo succesvol? Dat heeft alles te maken met communicatie: video's, sociale media en influencers. De impact op de business is gigantisch.”
Die belangstelling kan ook de positie van een merk tegenover retailers veranderen. “Vroeger sprak je over een categoriecaptain die mee de optimale schappen bepaalde. Nu creëren die merken zoveel vraag dat retailers zeggen: we hebben je nodig. Je moet hier liggen, want consumenten komen naar je product vragen.”
AI heeft invloed op aankopen en innovatie
Naast sociale media krijgt AI een rol in de aankoopbeslissing. In een Belgische NIQ-enquête onder 497 respondenten gaf 37% aan al generatieve AI te hebben gebruikt om informatie op te zoeken tijdens een aankoopbeslissing. Bij 18- tot 24-jarigen was dat 60%. Het gaat om allerlei productaankopen.
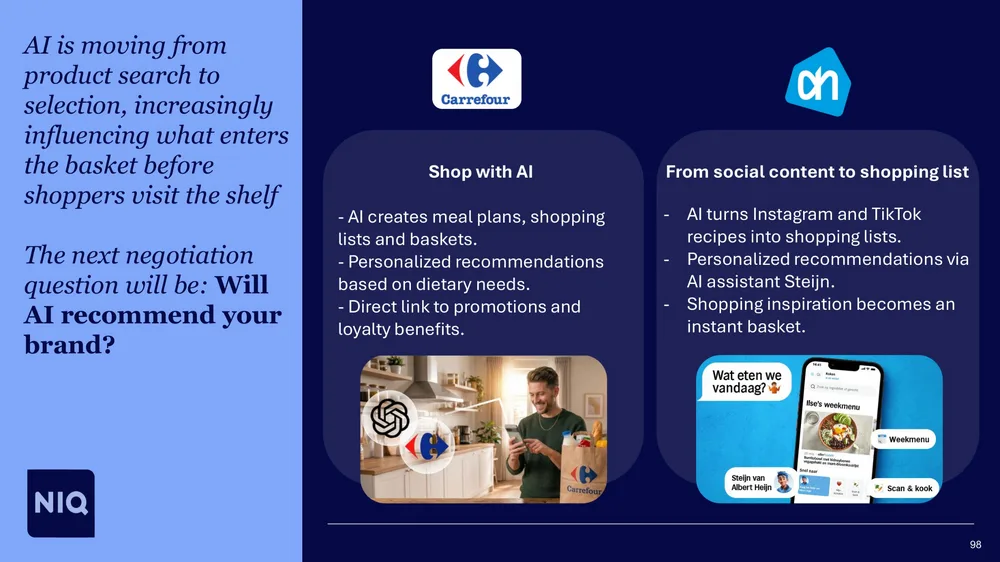
Voor merken komt er daarmee een vraag bij: worden ze genoemd wanneer een consument advies vraagt aan een AI-assistent? De eerste selectie kan al gebeuren voordat iemand een webshop opent of een winkel binnenstapt.
In een kleine interne NIQ-oefening met dertig antwoorden kwamen sterk gedistribueerde merken vaak terug in AI-aanbevelingen. De oefening is te klein om algemene conclusies te trekken, maar Tom ziet er opnieuw het belang van beschikbaarheid in.
Voor 2027 verwacht hij bovendien meer vernieuwing: “Ik verwacht dat innovatie de volgende jaren nog versnelt, ook onder invloed van AI.” Die innovaties komen terecht in een markt waarin de prijsdruk volgens hem opnieuw toeneemt. Merken en retailers zullen de consument dus zowel met hun prijs als met de meerwaarde van hun aanbod moeten overtuigen.
Of de belangstelling ontstaat door een filmpje, een promotie of een AI-antwoord: het product moet uiteindelijk te koop zijn. Tom besluit: “De basis van verkopen is aanwezigheid in de winkel. De basis moet blijven verzorgd worden.”